
In breve
- Centomila euro nell’S&P 500 dal dicembre 2009 valgono oggi 1.059.177 euro, al netto della ritenuta sui dividendi: 15,18% annuo composto.
- Quel risultato non è mai stato l’esperienza di un singolo anno. Su diciassette anni, solo due si sono avvicinati alla media entro due punti.
- Nel 2020 l’indice ha perso il 33,9% in trentatré giorni e ha chiuso l’anno in positivo. Nel 2022 ha perso il 25,4% in nove mesi e ci sono voluti due anni per tornare sopra il livello di partenza.
- Dal minimo del marzo 2020 servivano +51,3% solo per tornare a pari: è il motivo per cui il momento in cui si decide conta più di cosa si decide.
- Chi è rimasto investito dal gennaio 2022 al dicembre 2024, attraversando l’anno peggiore del periodo, ha chiuso a +39,0%.
Il punto di partenza
Centomila euro investiti nell’S&P 500 il 31 dicembre 2009 valgono oggi 1.059.177 euro.
Il calcolo è sull’indice S&P 500 Net Total Return, con i dividendi reinvestiti al netto della ritenuta americana del 30%, convertito in euro ai tassi di riferimento della Banca centrale europea. Corrisponde a un rendimento composto del 15,18% annuo su sedici anni e otto mesi.
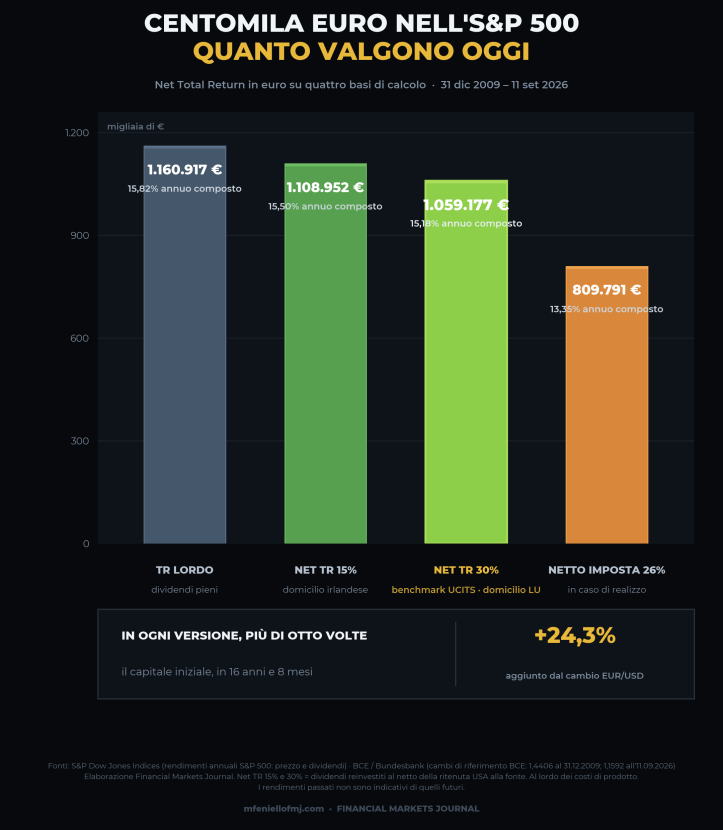
Le altre barre sono varianti della stessa base: il total return lordo, che nessun investitore europeo incassa perché la ritenuta sui dividendi americani si paga sempre, e l’ipotesi di vendita integrale oggi con l’imposta italiana del 26% sulla plusvalenza. Cambiano il numero, non la sostanza — in ogni versione il capitale iniziale si è moltiplicato per più di otto volte.
Fissiamo però il numero che conta per questo articolo: oltre un milione di euro partendo da centomila. Quello è il premio per essere rimasti. Il resto dell’articolo riguarda cosa è servito per incassarlo.
Il prezzo del risultato
Il 15,18% annuo composto è un risultato di tutto rispetto e in questo articolo cerchiamo di snocciolare cosa è accaduto dal punto di vista numerico.
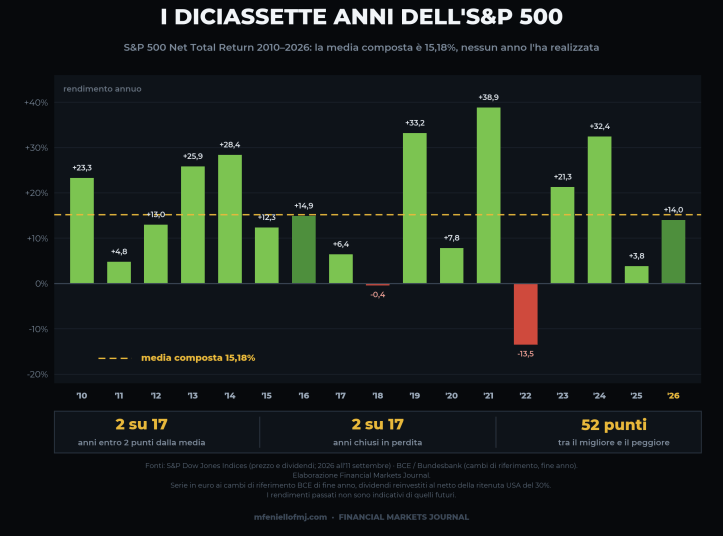
Diciassette anni, di cui Due chiusi in perdita: il 2018 a −0,43% e il 2022 a −13,47%. Due finiti entro due punti dalla media: il 2016 a +14,89% e il 2026 in corso a +14,03%. Tutti gli altri stanno altrove, e spesso molto altrove: tre anni sopra il 30%, con il 2021 a +38,86%. Come si può osservare tra il migliore e il peggiore ci sono cinquantadue punti percentuali.
La sequenza centrale del grafico merita attenzione. Il 2022 è l’anno peggiore del periodo. Il 2023 rende il 21,30%, il 2024 il 32,43%: insieme, +60,6% composto. E chi è rimasto investito per tutti e tre gli anni, dal gennaio 2022 al dicembre 2024, ha chiuso a +39,0% — attraversando l’unico calo a doppia cifra del periodo.
Un dettaglio rende il quadro più onesto. Il 2020, l’anno della pandemia, chiude a +7,81%: positivo. Ora, chi guardasse solo questo grafico penserebbe a un anno tranquillo, invece, non lo è stato, e la sezione successiva tenta di mostrare cosa è accaduto. Essenzialmente i rendimenti annuali cancellano i crolli intermedi, che sono proprio i momenti in cui si vende.
Cosa è successo dentro gli anni
I due cali maggiori del periodo hanno avuto forme completamente diverse.
Il 2020. L’indice segna il massimo il 19 febbraio a 3.386,15 punti. Tocca il minimo il 23 marzo a 2.237,40. Sono trentatré giorni per perdere il 33,9%. Il nuovo massimo arriva il 18 agosto: cinque mesi dopo il minimo, sei mesi dopo l’inizio del calo. Chi era investito e non ha fatto nulla ha chiuso l’anno a +7,81%.
Il 2022. Il massimo è il 3 gennaio a 4.796,56. Il minimo il 12 ottobre a 3.577,03: un calo del 25,4% distribuito su duecentottantadue giorni. Meno profondo del 2020, ma con una discesa durata otto volte tanto. E il ritorno sopra il livello di partenza arriva solo il 19 gennaio 2024, quattrocentosessantaquattro giorni dopo il minimo.
Il confronto dice una cosa importante: il caso più difficile per la disciplina non è il crollo, è la discesa lenta. Nel 2020 la sofferenza è stata violenta e breve. Nel 2022 non c’è stato un singolo giorno drammatico da cui ripartire: ci sono stati nove mesi di erosione, poi altri quindici di risalita incerta. Chi ha ceduto nel 2022 non ha ceduto al panico. Ha ceduto alla stanchezza, che è un avversario più insidioso.
L’aritmetica del recupero
Qui c’è un punto tecnico che vale più di qualsiasi esortazione.
Dal minimo del 23 marzo 2020 servivano +51,3% per tornare al livello del 19 febbraio. Dal minimo del 2022, +34,1%. Sono numeri che sembrano scoraggianti, e invece dicono l’opposto, ovvero quel recupero è arrivato in entrambi i casi, per chi era rimasto investito.
L’asimmetria è puramente aritmetica, e cresce con la profondità del calo. Un −10% si annulla con un +11,1%, un −25% richiede +33,3%, un −34% richiede +51,5%. È il motivo per cui la scelta più delicata si presenta proprio nei momenti più difficili, infatti, chi resta cattura il recupero, a differenza di chi esce.
C’è anche una ragione tecnica per cui i momenti peggiori e i migliori si somigliano tanto. I giorni di rialzo più forte e quelli di calo più forte tendono a concentrarsi negli stessi periodi: è la stessa turbolenza a produrli entrambi. Le giornate migliori arrivano vicino a quelle peggiori, e questo rende il tentativo di evitare le seconde una strada che porta a perdere anche le prime.
Perché la perdita pesa più del guadagno
L’asimmetria della sezione precedente è aritmetica, e quindi si calcola, ma ce n’è una seconda, che dipende interamente da chi guarda.
Introduciamo infatti, il concetto di avversione alle perdite, ovvero l’idea che soffriamo le perdite più di quanto godiamo guadagni della stessa dimensione. Il concetto nasce dai lavori di Daniel Kahneman e Amos Tversky sulla teoria del prospetto, pubblicata su Econometrica nel 1979, ed è uno dei concetti fondativi dell’economia comportamentale.
Le due asimmetrie puntano in direzioni opposte e si incontrano nello stesso momento: l’aritmetica del recupero chiede pazienza proprio quando la psicologia spinge ad agire. Sapere che esistono entrambe non le annulla, ma rende riconoscibile quel momento quando arriva.
Nemmeno la previsione perfetta evita i cali
Se la difficoltà sta nel sopportare i cali, la reazione istintiva è cercare di evitarli, quindi selezionare meglio, uscire prima (il c.d Market Timing). Tuttavia c’è un esperimento che mostra quanto sia difficile.
Wes Gray ha costruito un portafoglio con previsione perfetta: i cinquanta titoli, tra i componenti dell’S&P 500, che avrebbero prodotto i rendimenti migliori nei cinque anni successivi, ribilanciato ogni cinque anni dal 1927 al 2016. Il risultato è stato un rendimento annualizzato tre volte quello dell’S&P 500. E anche così, quel portafoglio ha subito un drawdown massimo del 76% e cinque cali superiori al 30%. In sostanza cercando di indovinare il futuro non si evita la sofferenza: per ottenere un rendimento si attraversano momenti di sofferenza.
Hendrik Bessembinder, che ha studiato i rendimenti azionari di lungo periodo delle società statunitensi, ha trovato lo stesso schema: gli azionisti di lungo periodo premiati dai rendimenti cumulati più alti sono stati proprio quelli che hanno sopportato i cali di prezzo maggiori su intervalli brevi.
E c’è l’osservazione di Charlie Munger, citata nello stesso studio: è nella natura dell’azionariato di lungo periodo vedere il valore quotato dimezzarsi due o tre volte nel corso di un secolo.
Il punto comune alle tre osservazioni è che il drawdown non è un difetto dell’investimento azionario, bensì il prezzo di ammissione. Non esiste la versione di quel 15,18% annuo senza il 2022, senza il marzo 2020, senza i due anni negativi.
Una cautela sul presente
Il numero di apertura va letto con due avvertenze.
La prima: una parte di quel risultato non viene dalle azioni americane. In dollari il capitale si è moltiplicato per 8,52 volte, in euro per 10,59: la differenza è il deprezzamento dell’euro, passato da 1,4406 dollari a 1,1592 nel periodo. Circa un quarto del risultato in euro è una scommessa valutaria che è andata bene, e che poteva andare diversamente.
La seconda riguarda il regime monetario. Il 10 settembre 2026 il Consiglio direttivo della BCE ha alzato di venticinque punti base i tre tassi di riferimento, portandoli al 2,50% sui depositi, al 2,65% sulle operazioni di rifinanziamento principali e al 2,90% sui prestiti marginali, con effetto dal 16 settembre. È il secondo rialzo dell’anno. Le proiezioni degli esperti BCE collocano l’inflazione al 3,0% in media nel 2026, al 2,5% nel 2027 e al 2,1% nel 2028, con le stime per il 2027 e il 2028 riviste al rialzo rispetto a giugno, e indicano che il conflitto in Medio Oriente continua a generare pressioni sui prezzi.
Il 15,18% annuo di cui parla questo articolo si è formato in larga parte in un regime di tassi bassi o negativi. Quel regime non c’è più. Ovviamente ciò non significa che i rendimenti futuri saranno peggiori — significa che la lezione non è “l’azionario americano rende il 15%”, ma qualcosa di più modesto ovvero che le due asimmetrie viste, quella aritmetica e quella psicologica, restano in funzione qualunque sia il regime dei tassi.
Cosa se ne ricava
Tre osservazioni, tutte leggibili sui numeri sopra.
La prima è che il risultato di lungo periodo non è separabile dai momenti difficili che lo hanno attraversato. Oltre un milione di euro partendo da centomila, ottenuti passando per due anni negativi, un calo del 33,9% in trentatré giorni e uno del 25,4% in nove mesi. Quei momenti difficili lungo il percorso ne fanno parte.
La seconda è che l’aritmetica del recupero è asimmetrica, e questo rende il costo dell’uscita più alto di quanto sembri nel momento in cui si decide. Servivano +51,3% dal minimo del 2020 per tornare a pari.
La terza è che l’avversione alle perdite non è un difetto di carattere, bensì un tratto documentato di come funzioniamo. Riconoscerla non la elimina, ma sposta il momento utile della decisione: le scelte prese quando i mercati sono tranquilli non devono necessariamente essere riviste quando non lo sono più.
Questo articolo ha finalità informative e non costituisce consulenza finanziaria, raccomandazione di investimento né sollecitazione all’acquisto o alla vendita di strumenti finanziari. Non tiene conto della situazione personale, degli obiettivi o della tolleranza al rischio di chi legge. I rendimenti passati non sono indicativi di quelli futuri. Dati aggiornati all’11 settembre 2026.
Fonti. S&P Dow Jones Indices per i rendimenti annuali dell’S&P 500 (prezzo e dividendi) e Standard & Poor’s Corporation, via Yardeni Research, per i livelli di picco e minimo dell’indice. Banca centrale europea, tramite le Statistiche dei cambi della Deutsche Bundesbank, per i tassi di riferimento di fine anno. Banca centrale europea, dichiarazione di politica monetaria del 10 settembre 2026. Daniel Kahneman e Amos Tversky, “Prospect Theory: An Analysis of Decision under Risk”, Econometrica, 1979. Michael J. Mauboussin e Dan Callahan, Drawdowns and Recoveries, Counterpoint Global Insights, Morgan Stanley Investment Management, 21 maggio 2025. Elaborazioni Financial Markets Journal.
Hai trovato utile questo approfondimento?
Se vuoi analizzare la performance reale dei tuoi investimenti e costruire una strategia coerente con i tuoi obiettivi, scrivimi.
Financial Markets Journal
Non perdere nessuna analisi
Ogni nuovo articolo arriva direttamente nella tua inbox, appena pubblicato. Mercati globali, macro economia, geopolitica finanziaria.
Scarica gratis il Glossario dei Mercati Finanziari — 50+ definizioni essenziali

