
Tre date in tre giorni
Nella settimana che si apre il mercato riceverà, a distanza di poche ore, due informazioni sulla stessa filiera. La prima arriverà da uno dei principali fornitori di chip per l’intelligenza artificiale, che presenta i conti del trimestre pochi giorni dopo l’uscita del suo cofondatore. La seconda arriverà da una società che ne utilizza i chip, insieme a quelli di altri produttori, e che si presenta per la prima volta al mercato azionario con il prospetto depositato alla SEC.
Nvidia comunicherà i risultati del terzo trimestre fiscale martedì 17 novembre, intorno alle 22:20 ora italiana. Anthropic, la società che sviluppa il modello Claude, prevede di fissare il prezzo dell’offerta mercoledì 18 e di avviare gli scambi giovedì 19, con ticker ANT; entrambe le date sono riferite al fuso della costa orientale degli Stati Uniti e sono indicate dalla società come attese, soggette al via libera regolamentare.
Le due vicende sono legate anche sul piano azionario. Il prospetto di Anthropic prevede infatti che Nvidia investa 10 miliardi di dollari nella società subito dopo la quotazione, a determinate condizioni. Leggere insieme i due appuntamenti aiuta a capire come circolano i capitali nel settore, e quali domande restano aperte.
Nvidia: cosa cambia con la prima trimestrale senza il fondatore?
Il 12 novembre il consiglio di amministrazione di Nvidia ha comunicato che Jensen Huang ha lasciato le cariche di presidente, amministratore delegato e consigliere, con effetto immediato. La guida è passata ad interim a Colette Kress, direttrice finanziaria dal settembre 2013, che mantiene anche questo incarico finché non sarà nominato un successore. Il consiglio ha avviato la ricerca di un amministratore delegato permanente, valutando candidati interni ed esterni, e ha nominato per la prima volta un presidente del board, Harvey Jones.
Il comunicato non indica le ragioni dell’uscita. Quattro giorni prima, l’8 novembre, il consiglio aveva avviato un’indagine indipendente dopo notizie di stampa secondo cui Huang sarebbe stato oggetto di un’attività di intelligence straniera. Tuttavia, per gli investitori il punto rilevante è un altro, ovvero, Huang guidava la società dalla fondazione, nel 1993, e ne era il volto presso clienti, governi e mercato. È ciò che in finanza si chiama key-person risk (il rischio che il valore di un’impresa dipenda in misura significativa da una sola persona).
Sul piano dei numeri, il riferimento è la guidance fornita ad agosto: ricavi per 108 miliardi di dollari, con un margine di oscillazione del 2%, senza alcun contributo dai data center cinesi. Le stime degli analisti si collocano poco sopra, tra 108,8 e 109,2 miliardi a seconda della fonte, con un utile per azione rettificato intorno a 2,47 dollari. Un anno prima, nello stesso trimestre, i ricavi erano stati 57 miliardi, a tal proposito, se Nvidia raggiungesse i 108 miliardi previsti, la crescita sarebbe di circa l’89%.
La particolarità di questa trimestrale è che Kress dovrà commentare, da amministratrice delegata, previsioni che lei stessa ha formulato da direttrice finanziaria. Più dei risultati di un trimestre già chiuso, conteranno le indicazioni sul trimestre successivo e sui tempi della successione.
Anthropic: cosa viene messo in vendita, e a quale valutazione?
I termini dell’offerta sono contenuti nel secondo emendamento al modulo S-1 (il documento di registrazione che una società deposita presso la SEC prima di quotarsi), datato 10 novembre. L’offerta riguarda 825 milioni di azioni di classe A a un prezzo stimato tra 70 e 78 dollari. Di queste, circa 801 milioni sono di nuova emissione e circa 24 milioni sono cedute da azionisti esistenti; le banche collocatrici hanno inoltre un’opzione per acquistare fino a 123,75 milioni di azioni aggiuntive.
Il controvalore dell’offerta va da 57,75 miliardi di dollari, al prezzo minimo, a 64,35 miliardi, al prezzo massimo. La società stima proventi netti per circa 84,6 miliardi al prezzo intermedio di 74 dollari, una cifra che include il collocamento privato descritto più avanti.
Sulla valutazione circolano cifre diverse, e la differenza dipende da quali azioni si contano. Il prospetto indica circa 13,09 miliardi di azioni in circolazione dopo l’offerta e il collocamento privato, sommando tutte le classi e ipotizzando il prezzo intermedio di 74 dollari. Moltiplicando per il prezzo si ottiene la capitalizzazione:
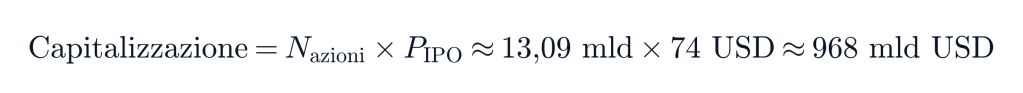
Al prezzo minimo di 70 dollari il risultato è di circa 917 miliardi, al prezzo massimo di 78 di circa 1.019 miliardi: il numero di azioni varia leggermente con il prezzo, perché il collocamento privato è fissato in dollari. La cifra di 1.405 miliardi riportata da CNBC è invece calcolata su base fully diluted, cioè includendo anche le azioni che potranno essere emesse in futuro: tra queste, circa 1,77 miliardi di opzioni e 1,03 miliardi di azioni vincolate assegnate ai dipendenti e non ancora maturate, che il conteggio del prospetto esclude. Il prospetto non dichiara una valutazione. Come termine di paragone, il round privato da 65 miliardi annunciato a maggio aveva valutato la società 965 miliardi.
Cosa dicono i conti del prospetto?
Nei primi nove mesi del 2026 Anthropic ha registrato ricavi per 33,2 miliardi di dollari, contro 2,5 miliardi nello stesso periodo del 2025 e 4,6 miliardi nell’intero esercizio precedente. Nel solo terzo trimestre i ricavi sono stati circa 17 miliardi, con una crescita del 1.127% su base annua.
La crescita resta molto elevata ma rallenta. Rispetto al trimestre precedente l’aumento è stato di circa il 47%, dopo il 144% del secondo trimestre. Nello stesso tempo il risultato operativo è tornato negativo: una perdita di 567 milioni nel terzo trimestre, dopo un utile di 974 milioni nel secondo. La società attribuisce la perdita soprattutto a 5 miliardi di capacità di calcolo acquistata con contratti a breve termine, più costosa di quella garantita da accordi pluriennali, e a circa 2 miliardi di oneri non monetari legati al suo programma di donazioni.
La voce che pesa di più è proprio il calcolo. Nei nove mesi i costi di compute e infrastruttura sono stati 18,8 miliardi, pari a circa il 57% dei ricavi, su costi operativi totali di 34,5 miliardi. La perdita operativa del periodo è di 1,26 miliardi, contro 5,2 miliardi un anno prima.
Un dato richiede una lettura attenta. La perdita netta dei nove mesi è di 104 miliardi di dollari, ma 94,3 miliardi derivano dalla variazione del fair value (il valore corrente di mercato) di note convertibili e strumenti derivati. Si tratta di una rettifica contabile, non di un’uscita di cassa: all’aumentare della valutazione della società cresce il valore delle note convertibili che ha emesso, e la differenza viene iscritta come costo. Nello stesso periodo la gestione operativa ha generato cassa per 6,6 miliardi. Per valutare l’andamento della gestione il riferimento è il risultato operativo.
Al 30 settembre la società disponeva di 131,8 miliardi tra liquidità e investimenti a breve termine, a cui si aggiungono 14,8 miliardi di linee di credito non utilizzate.
Quanto pesano gli impegni di spesa per il calcolo?
Il numero più grande del prospetto non è nel conto economico. Anthropic dichiara impegni di spesa complessivi per circa 900,9 miliardi di dollari, tra contratti di acquisto e locazioni, inclusi quelli non ancora avviati; sono quasi interamente legati a capacità di calcolo e infrastrutture. Circa 451,6 miliardi sono attesi entro la fine del 2030; il resto si distribuisce in gran parte tra il 2031 e il 2045. La quota in scadenza nei dodici mesi successivi al 30 settembre è di circa 70,7 miliardi.
Per dare una misura: annualizzando i ricavi del terzo trimestre si ottengono circa 68 miliardi, e gli impegni complessivi valgono circa 13 volte questa cifra. La sola quota a dodici mesi supera i ricavi annualizzati, ed è quasi il doppio del costo di calcolo del terzo trimestre proiettato su un anno.
La logica dichiarata è industriale. La capacità acquistata a breve termine costa di più, come mostra il terzo trimestre, e gli accordi pluriennali servono a sostituirla con capacità meno cara man mano che i nuovi data center entrano in funzione. Gli impegni, inoltre, si distribuiscono su quasi vent’anni e non sono debito finanziario, che al 30 settembre ammontava a 6,2 miliardi. Una parte è però dovuta a prescindere dall’utilizzo effettivo: è il caso dei 110 miliardi minimi verso Amazon.
La sostenibilità di questi impegni dipende quindi dalla capacità di continuare a far crescere i ricavi. Tra le controparti nominate nel prospetto figurano Google, con almeno 121,3 miliardi circa, Amazon, con almeno 110 miliardi, e Microsoft, con un impegno tra 47,2 e 49,2 miliardi: gli stessi gruppi che compaiono, in altra veste, nella compagine azionaria. La capacità basata su chip Nvidia arriva invece attraverso accordi con SpaceX.AI, per un massimo di 120,5 miliardi.
Chi compra accanto al mercato?
Insieme all’offerta pubblica, il prospetto descrive un collocamento privato da 26 miliardi di dollari. Sette società si sono impegnate ad acquistare azioni di classe N allo stesso prezzo dell’IPO: Google e Nvidia per 10 miliardi ciascuna, AMD per 2,5 miliardi, Broadcom, Micron e Microsoft per 1 miliardo ciascuna, TSMC, tramite una controllata, per 500 milioni. Per Google l’importo rientra in impegni di investimento già assunti in precedenza.
Le azioni di classe N non hanno diritto di voto, salvo i casi previsti dalla legge, e si convertono in azioni di classe A quando vengono cedute a un soggetto terzo non collegato. Il collocamento è subordinato al completamento dell’offerta pubblica e ad altre condizioni, e dovrebbe chiudersi subito dopo; le azioni non sono soggette ai vincoli di lock-up (il periodo in cui gli azionisti non possono vendere) concordati con le banche collocatrici.
I sette acquirenti sono società di semiconduttori e fornitori di servizi cloud, cioè gruppi da cui Anthropic acquista, direttamente o indirettamente, capacità di calcolo. Il flusso è strutturalmente circolare: una parte del capitale investito da questi gruppi torna ad alcuni di loro sotto forma di ricavi.
Le letture possibili sono due. Nella prima, si tratta di una forma di allineamento tra fornitore e cliente non inusuale nei settori ad alta intensità di capitale, dove chi produce l’infrastruttura ha interesse a sostenere chi la utilizza. Nella seconda, una quota della domanda di chip e cloud è finanziata dagli stessi venditori, e questo rende più difficile distinguere la domanda finale da quella sostenuta dal capitale dei fornitori. Le due letture non si escludono.
Per Nvidia la coincidenza temporale è rilevante: l’impegno da 10 miliardi è previsto nei giorni immediatamente successivi alla prima trimestrale della nuova gestione. Il prospetto non precisa se l’acquisto rientri nell’impegno a investire fino a 10 miliardi annunciato da Nvidia nel novembre 2025. Amazon non partecipa al collocamento, ma resta tra i maggiori azionisti: secondo le ricostruzioni di stampa basate sul prospetto detiene circa 1,92 miliardi di azioni di classe N, che al prezzo intermedio di 74 dollari varrebbero circa 142 miliardi.
Chi decide? Due modelli di governance
Le due società offrono, in questi giorni, due esempi opposti di rapporto tra fondatori e controllo.
In Nvidia Huang risultava titolare del 3,58% delle azioni al 23 marzo 2026, secondo l’ultimo proxy statement (il documento informativo per l’assemblea), e la società ha una sola classe di azioni, con un voto ciascuna. La sua posizione dipendeva quindi dalla fiducia del consiglio, che ne ha accettato le dimissioni e ha riorganizzato il vertice in pochi giorni. È il modello della società ad azionariato diffuso: il consiglio, eletto dagli azionisti, ha gli strumenti per cambiare la gestione, e la continuità non è garantita da alcun meccanismo statutario.
Anthropic è costruita in modo diverso. È una public benefit corporation del Delaware, una forma societaria che obbliga gli amministratori a bilanciare l’interesse economico dei soci, gli interessi di chi è toccato dall’attività della società e una finalità di beneficio pubblico dichiarata nello statuto. Il prospetto descrive una struttura a più classi di azioni. Le azioni di classe A, quelle offerte al pubblico, danno diritto a un voto ciascuna. Un’unica azione di classe F, detenuta da una società veicolo dei sette cofondatori, concentra il 50,1% dei diritti di voto sulle materie sottoposte all’assemblea; il meccanismo è destinato a decadere, dopo un periodo transitorio, se i fondatori ancora attivi nella società scendono sotto tre. Un’unica azione di classe T, detenuta dal Long-Term Benefit Trust, dà a un organismo di fiduciari privi di interessi finanziari nella società, quattro in carica su cinque seggi, il potere di nominare e revocare gli amministratori di quattro dei sette seggi del consiglio. Il trust non ha poteri sulla gestione ordinaria né sulla strategia.
I grandi soci industriali, da Amazon ai sette partecipanti al collocamento privato, detengono azioni di classe N, prive di voto. Chi acquista azioni di classe A vota in assemblea, ma la maggioranza dei voti resta ai fondatori e la maggioranza del consiglio è nominata dal trust. È un assetto che protegge la continuità della missione e della gestione; riduce però il peso degli azionisti ordinari sulle scelte di vertice, che in Nvidia sono state prese in pochi giorni da un consiglio eletto dall’intero azionariato.
Conclusioni: cosa osservare
Tre elementi, tutti verificabili entro giovedì, diranno qualcosa sullo stato del settore.
Il primo è la guidance di Nvidia per il trimestre successivo: indicherà se la domanda di chip prosegue al ritmo previsto e come la nuova gestione intende comunicare con il mercato. Il secondo è il punto dell’intervallo in cui cadrà il prezzo di Anthropic, che misura quanto gli investitori istituzionali sono disposti a pagare una crescita molto rapida accompagnata da impegni di spesa di lungo periodo. Il terzo è il contesto dei tassi: il rendimento del Treasury decennale è risalito al 5,10% il 12 novembre, dal 4,86% del 6 novembre, e un tasso di sconto più alto riduce il valore attuale degli utili attesi lontano nel tempo, che pesano di più nella valutazione delle società a forte crescita.
Nessuno dei tre elementi, da solo, conferma o smentisce la tesi di fondo sull’intelligenza artificiale. Insieme, però, permettono di osservare con prezzi di mercato entrambi i lati della filiera. La domanda che resta aperta è se i ricavi cresceranno abbastanza in fretta da sostenere gli impegni già assunti.
Fonti
- Nvidia, Form 8-K dell’11 novembre 2026 e comunicato del 12 novembre 2026, SEC EDGAR.
- Nvidia, Statement from NVIDIA Board of Directors, 8 novembre 2026.
- Nvidia, risultati del secondo trimestre fiscale 2027, 26 agosto 2026.
- Nvidia, proxy statement 2026, SEC EDGAR.
- Anthropic, PBC, Form S-1/A, emendamento n. 2 del 10 novembre 2026, SEC EDGAR.
- Anthropic, PBC, free writing prospectus del 10 novembre 2026, SEC EDGAR.
- Anthropic, annuncio del round Series H, 28 maggio 2026.
- Federal Reserve Bank of St. Louis, FRED, serie DGS10.
- CNBC, Anthropic sets IPO price range of $70 to $78, 10 novembre 2026 (valutazione fully diluted).
- Yahoo Finance, Nvidia Reports Earnings Tuesday Without Jensen Huang, e Invezz, Nvidia earnings preview, novembre 2026 (stime degli analisti).
- TradingKey, Anthropic IPO Investor List, 11 novembre 2026 (partecipazione di Amazon).
Hai trovato utile questo approfondimento?
Se vuoi analizzare la performance reale dei tuoi investimenti e costruire una strategia coerente con i tuoi obiettivi, scrivimi.
Financial Markets Journal
Non perdere nessuna analisi
Ogni nuovo articolo arriva direttamente nella tua inbox, appena pubblicato. Mercati globali, macro economia, geopolitica finanziaria.
Scarica gratis il Glossario dei Mercati Finanziari — 50+ definizioni essenziali

